Nghị định 320/2025/NĐ-CP: phí bảo hiểm nhân thọ cho người lao động được tính vào chi phí được trừ
Từ 15/12/2025, doanh nghiệp có thể tính tối đa 5 triệu đồng/người/tháng phí bảo hiểm nhân thọ, hưu trí tự nguyện cho người lao động vào chi phí được trừ.
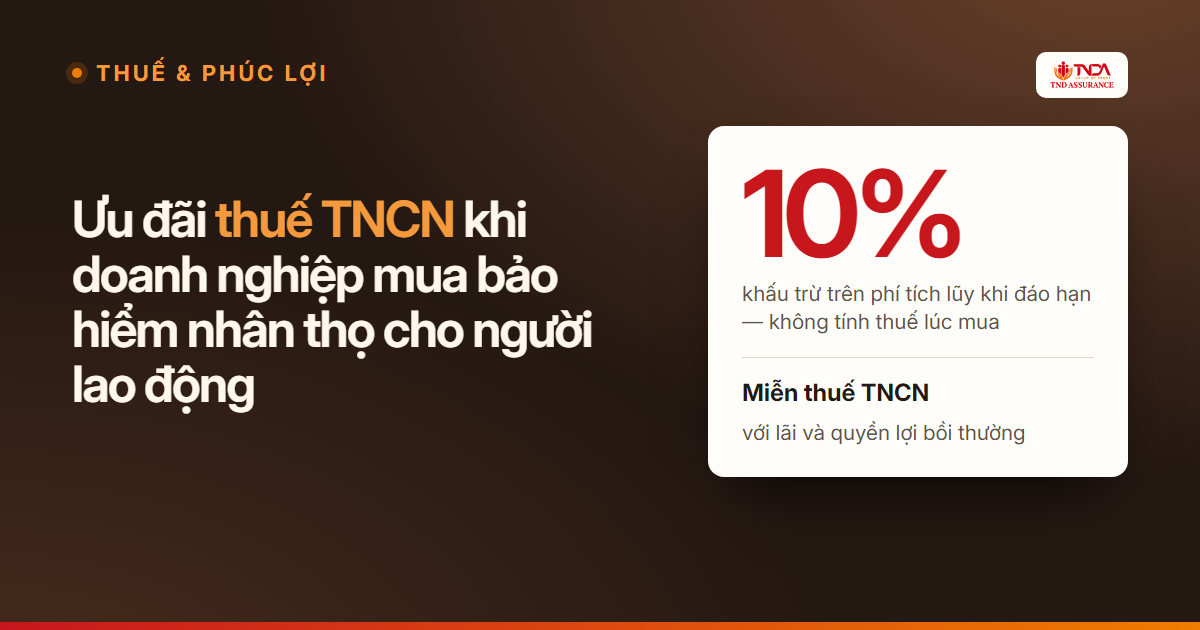
Nghị định 320/2025/NĐ-CP có hiệu lực từ ngày 15/12/2025 xác định khoản chi mua bảo hiểm nhân thọ, bảo hiểm hưu trí tự nguyện cho người lao động là chi phí được trừ khi tính thu nhập chịu thuế thu nhập doanh nghiệp (TNDN), trong giới hạn và điều kiện nhất định. Với bộ phận nhân sự và tài chính, đây là cơ sở để xây dựng chính sách phúc lợi dài hạn mà vẫn tối ưu chi phí.
Mức chi được tính vào chi phí được trừ
Khoản chi mua bảo hiểm nhân thọ, hưu trí tự nguyện cho người lao động tối đa 5 triệu đồng/người/tháng có thể được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN. Phần phí vượt mức này không được tính vào chi phí được trừ.
Ba điều kiện cần đáp ứng
- Mức chi và điều kiện hưởng được ghi rõ trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế của doanh nghiệp.
- Doanh nghiệp đã đóng đầy đủ các khoản bảo hiểm bắt buộc cho người lao động.
- Có hóa đơn, chứng từ thanh toán theo quy định.
Ví dụ minh họa
Doanh nghiệp tham gia bảo hiểm nhân thọ cho 50 người lao động, mức phí 3 triệu đồng/người/tháng:
- Giá trị phúc lợi mỗi năm: 50 × 3 triệu × 12 tháng = 1,8 tỷ đồng.
- Toàn bộ 1,8 tỷ đồng nằm trong giới hạn 5 triệu đồng/người/tháng nên có thể được tính vào chi phí được trừ.
- Với thuế suất 20%, khoản thuế TNDN tương ứng khoảng 360 triệu đồng.
Bạn có thể thay số liệu của doanh nghiệp vào công cụ ước tính ngân sách phúc lợi để xem kết quả nhanh.
Lưu ý khi áp dụng
- Rà soát quy chế lương thưởng, phúc lợi hoặc thỏa ước lao động trước khi triển khai để ghi nhận mức chi và điều kiện hưởng.
- Phối hợp với kế toán để đối chiếu điều kiện và chứng từ thực tế của doanh nghiệp.
- Lựa chọn sản phẩm theo nhu cầu của từng nhóm nhân sự: toàn bộ nhân viên, quản lý hay nhân sự chủ chốt.
Thông tin trong bài mang tính tham khảo, không phải tư vấn thuế. Việc xác định chi phí được trừ do doanh nghiệp thực hiện theo quy định hiện hành.
TND Assurance hỗ trợ doanh nghiệp khảo sát nhu cầu, thiết kế chương trình phúc lợi và chuẩn bị hồ sơ triển khai. Đặt lịch trao đổi với TND để nhận phương án phù hợp.