Ưu đãi thuế TNCN khi doanh nghiệp mua bảo hiểm nhân thọ cho người lao động
Phí bảo hiểm nhân thọ doanh nghiệp mua cho người lao động chưa tính vào thu nhập chịu thuế TNCN tại thời điểm mua; quyền lợi bồi thường được miễn thuế. Tóm tắt quy định và lưu ý.
Khi doanh nghiệp mua bảo hiểm nhân thọ làm phúc lợi cho nhân viên, câu hỏi thường gặp từ cả hai phía là: người lao động có phải nộp thuế thu nhập cá nhân (TNCN) cho khoản phí này không? Dưới đây là tóm tắt cơ sở pháp lý và cách hiểu thường dùng.
Ưu đãi thuế TNCN cho người lao động
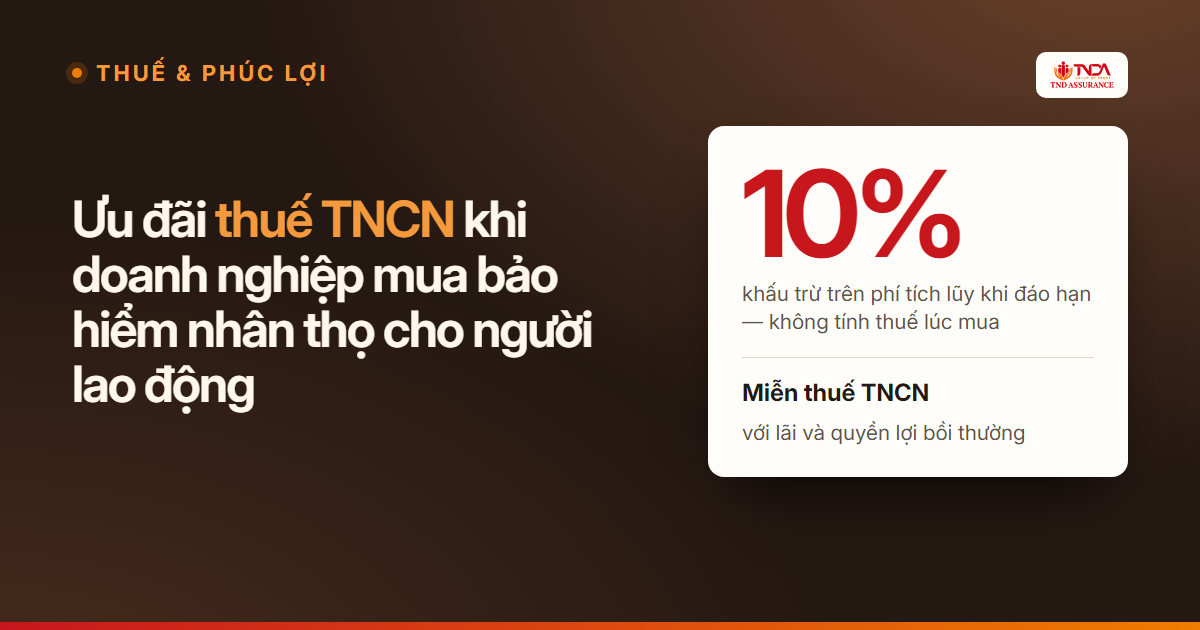
- Tại thời điểm mua bảo hiểm: phần phí bảo hiểm nhân thọ doanh nghiệp mua cho người lao động chưa phải tính vào thu nhập chịu thuế của người lao động.
- Khi hợp đồng đáo hạn: doanh nghiệp bảo hiểm có trách nhiệm khấu trừ thuế theo tỷ lệ 10% trên khoản tiền phí tích lũy tương ứng với phần người sử dụng lao động mua cho người lao động từ ngày 01/7/2013.
- Lãi và bồi thường: các khoản lãi từ hợp đồng bảo hiểm nhân thọ và các khoản bồi thường hợp đồng bảo hiểm nhân thọ mà người được bảo hiểm được hưởng được miễn thuế TNCN.
Văn bản pháp luật liên quan: Nghị định 65/2013/NĐ-CP, Nghị định 12/2015/NĐ-CP, Thông tư 111/2013/TT-BTC và Thông tư 92/2015/TT-BTC.
Ưu đãi thuế TNDN cho doanh nghiệp
Từ ngày 15/12/2025, theo Nghị định 320/2025/NĐ-CP, khoản chi mua bảo hiểm nhân thọ, bảo hiểm hưu trí tự nguyện cho người lao động tối đa 5 triệu đồng/người/tháng được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, với điều kiện:
- Điều kiện hưởng và mức hưởng được ghi cụ thể tại một trong các hồ sơ: hợp đồng lao động, thỏa ước lao động tập thể, quy chế tài chính của công ty, tổng công ty, tập đoàn, hoặc quy chế thưởng do chủ tịch hội đồng quản trị, tổng giám đốc, giám đốc quy định theo quy chế tài chính.
- Doanh nghiệp đã thực hiện đầy đủ nghĩa vụ bảo hiểm bắt buộc cho người lao động.
Chi tiết và ví dụ tính toán xem tại bài Nghị định 320/2025: phí bảo hiểm nhân thọ được tính vào chi phí được trừ.
Lưu ý khi triển khai
- Ghi rõ đối tượng, điều kiện và mức hưởng trong quy chế trước khi mua bảo hiểm.
- Lưu đầy đủ hợp đồng, hóa đơn và chứng từ thanh toán phí.
- Trao đổi với kế toán hoặc đơn vị tư vấn thuế để áp dụng đúng với tình huống cụ thể của doanh nghiệp.
Thông tin mang tính tham khảo, không phải tư vấn thuế. Việc kê khai và xác định nghĩa vụ thuế do doanh nghiệp và người lao động thực hiện theo quy định hiện hành.